Courtier en financement d'équipement · PME canadiennes

Financez votre équipement sans vider votre trésorerie.

Machinerie, camions, véhicules commerciaux, équipement professionnel, neuf ou usagé. Je prépare votre dossier comme un analyste bancaire le lirait, puis je le présente aux prêteurs de mon réseau (plus de 10) qui correspondent à votre projet. Vous remplissez une seule demande.

Vérifier mon admissibilité Réserver un appel de 30 min
Parlez directement à Frédéric Sans engagement, en français ou en anglais. Ou appelez au 819 329 1648.
Frédéric Soares, courtier en financement d'équipement chez FinalCor
Frédéric SoaresAncien directeur de comptes commerciaux
Courtier en financement d'entreprise
10+prêteurs partenaires
1seule demande à remplir
Neuf ou usagémachines, camions, équipements
FR / ENpartout au Canada

Ce que je finance

L'équipement d'abord.
Les liquidités quand le besoin est clair.

Ma spécialité

Crédit-bail et financement d'équipement

Vous gardez votre trésorerie pour faire rouler l'entreprise. Les paiements suivent la durée de vie de l'équipement.

  • Machinerie et équipement de production
  • Camions et véhicules commerciaux
  • Équipement professionnel (clinique, restaurant, esthétique)
  • Équipement neuf ou usagé
  • Refinancement d'équipement déjà payé
Voir le financement d'équipement ›

Comptes clients

Affacturage

Vos clients paient à 60 ou 90 jours, mais la paie sort chaque semaine. On transforme vos factures en liquidités.

Voir l'affacturage ›

Selon le dossier

Fonds de roulement

Pour un besoin précis : un contrat à démarrer, une saison à passer, un inventaire à financer.

Voir le fonds de roulement ›

Exemples de financements

Quand la banque dit « la moitié »,
ce n'est pas toujours le dernier mot.

DentisteMobilier sur mesure pour sa clinique

Sa banque lui offrait seulement 150 000 $. Le projet de 300 000 $ a été financé au complet.

Le client, un dentiste, avait un dossier solide. Le problème, c'était l'équipement : des meubles faits sur mesure sont difficiles à revendre, donc difficiles à prendre en garantie. J'ai présenté le dossier à des prêteurs qui regardent d'abord la capacité de remboursement de l'entreprise.

Revendeur de machinerie industrielle

+15 % de ventes

Le financement offert directement en boutique

J'ai monté un programme de financement pour ce revendeur. Ses clients peuvent maintenant obtenir un prêt sur place, au moment d'acheter leur équipement. Résultat constaté après plusieurs semaines d'offre de financement à ses clients B2B.

Technologies de drones

85 000 $ sur 14 mois

Un prêt de liquidités quand le matériel ne se finance pas

Ce matériel de nouvelle technologie n'était pas pris en garantie par les prêteurs. La solution a été un prêt de liquidités, appuyé sur l'entreprise plutôt que sur l'équipement.

Clients non nommés. Chaque dossier est différent et aucun résultat n'est garanti d'avance.

Pourquoi un ancien directeur de comptes commerciaux

Pendant près de 20 ans, j'ai été de l'autre côté du bureau. Quand un dossier n'entrait pas dans les cases, je n'avais pas d'autre porte à ouvrir. Aujourd'hui, j'en ai plus de dix.

Frédéric Soares, B. Sc. comm., M. Sc. · ancien directeur de comptes commerciaux · fondateur de FinalCor

Ce que le prêteur regarde en premier

1

Vos relevés bancaires

Des dépôts réguliers, pas de NSF, pas de paiements en retard.

2

Le crédit du propriétaire

Les prêteurs ciblés demandent généralement une cote personnelle d'environ 600 et plus.

3

Les financements en cours

Plus il y en a déjà, plus le dossier demande à être bien présenté.

Comment ça se passe

Une demande, plusieurs prêteurs, vous choisissez.

ÉTAPE 1

On se parle

Un appel ou le formulaire d'admissibilité : votre entreprise, l'équipement, le montant approximatif.

ÉTAPE 2

Je monte le dossier

Je vous dis exactement quels documents préparer, et je les présente comme un analyste veut les lire.

ÉTAPE 3

Je le présente aux bons prêteurs

Pas à tout le monde : à ceux qui financent ce type d'équipement et d'entreprise.

ÉTAPE 4

Vous comparez et décidez

Vous recevez une proposition concrète. C'est là que vous voyez si elle vous convient.

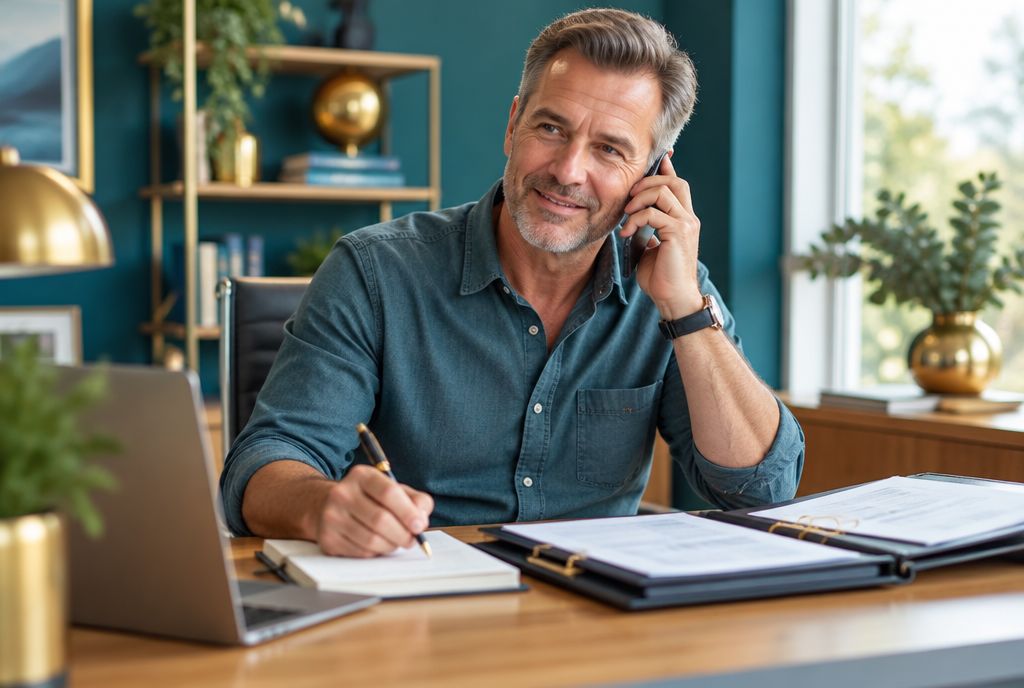
Entrepreneur au téléphone qui prend des notes

Vous expliquez votre projet, je m'occupe du dossier

Un appel de 30 minutes suffit souvent pour savoir quels prêteurs regarder et quels documents préparer. Ensuite, c'est moi qui monte et présente le dossier.

Vérifier mon admissibilité

Calculateur

Estimez vos paiements avec vos propres hypothèses.

Vous choisissez le montant, la durée et le taux. C'est un outil de calcul, pas une offre.

Paiement mensuel estimé

—
Financé
—
Durée
—
Taux testé
—

Entrez le taux que vous voulez tester pour voir le résultat.

Vérifier mon admissibilité
  • Une seule demande, plus de 10 prêteurs
  • Dossier préparé par un ancien directeur de comptes commerciaux
  • Sans engagement

Avertissement. Ce calcul est fait uniquement avec les hypothèses que vous avez entrées. Il ne constitue ni une offre, ni une approbation, ni une indication des taux offerts par FinalCor ou ses prêteurs partenaires. Les conditions réelles dépendent de l'entreprise, de l'équipement et de l'analyse de crédit. Taxes, frais et option d'achat non inclus.

Guide gratuit

Les 7 documents que le prêteur va vous demander.

L'aide-mémoire que j'utilisais comme directeur de comptes commerciaux, pour arriver avec un dossier complet et éviter les allers-retours.

Recevoir le guide
Aperçu du guide des 7 documents FinalCor

Questions fréquentes

Les questions qu'on me pose le plus.

C'est quoi votre taux ?

Je ne peux pas vous donner de taux d'avance : je travaille avec plus de 10 prêteurs et chacun fixe ses conditions selon l'entreprise, l'équipement et le dossier. C'est l'avantage du courtier : vous recevez une proposition concrète, et c'est là que vous voyez si elle vous convient.

Financez-vous de l'équipement usagé ?

Oui, selon l'âge, le type, la valeur de l'équipement et les critères du prêteur.

Quelle cote de crédit faut-il ?

Une vérification de crédit peut être nécessaire. Chez les prêteurs actuellement ciblés, une cote personnelle d'environ 600 est généralement requise.

Ma banque a refusé. Est-ce que ça vaut la peine ?

Ça dépend de la raison du refus. Un refus ne veut pas dire qu'une autre solution est automatiquement possible, mais ça vaut la peine de regarder.

Combien de temps ça prend ?

Ça dépend du prêteur et du dossier. Un dossier complet dès le départ évite les allers-retours, et c'est ce qui fait gagner le plus de temps.

J'ai déjà une banque. Pourquoi passer par vous ?

Vous gardez votre banque. Une seule demande vous permet de comparer plusieurs prêteurs au lieu de dépendre d'une seule institution et d'une seule politique de crédit.

Un achat d'équipement en tête cette année ?

Dites-moi ce que vous voulez acheter. Je vous dis franchement ce qui est réaliste et quels documents préparer.